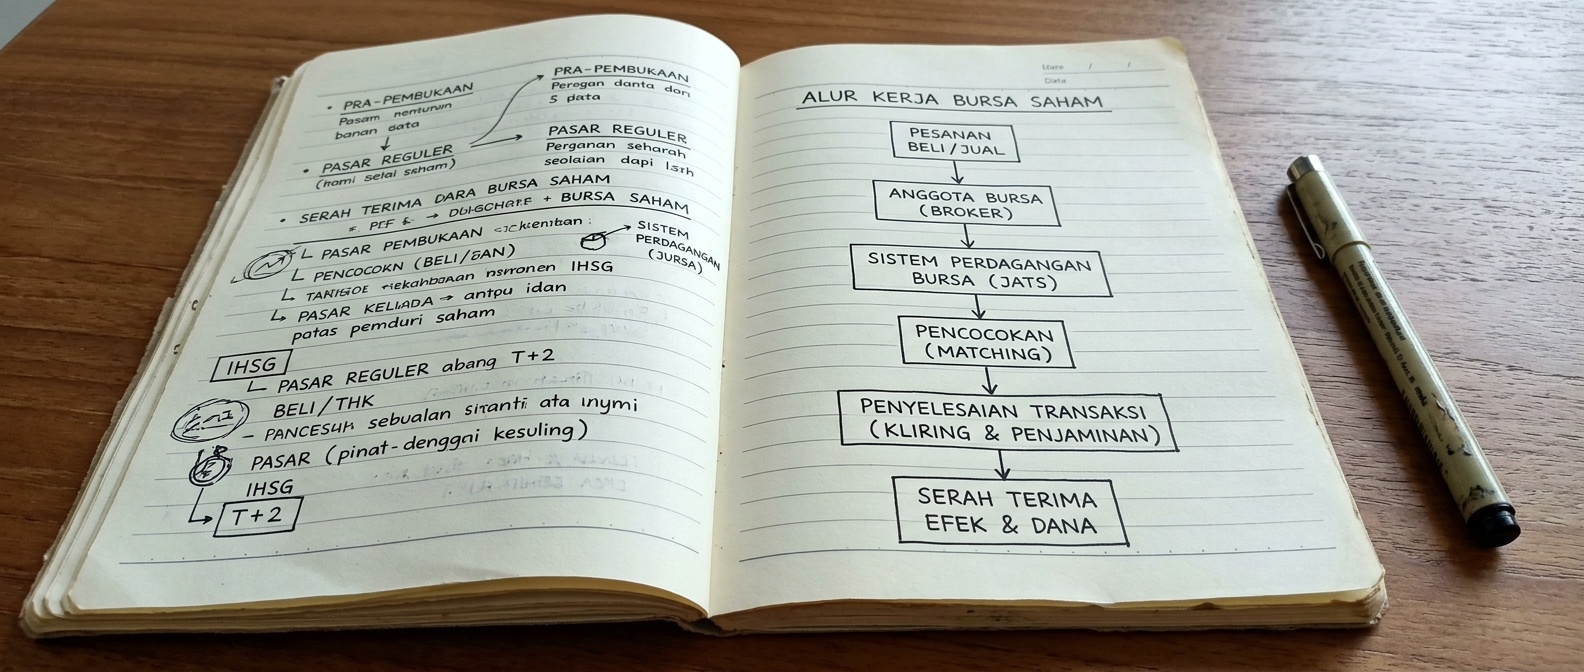
Catatan pasar IDX kali ini membuka rangkaian belajar kita dengan pertanyaan paling mendasar: bagaimana sebuah bursa benar-benar bekerja? Banyak pembaca baru mengira bahwa membeli atau menjual saham adalah urusan antara dua orang yang saling kenal. Kenyataannya, ada sebuah sistem terstruktur yang mempertemukan ribuan pesanan setiap detik tanpa para pihak perlu bertemu langsung. Memahami alurnya membuat berita pasar tidak lagi terdengar seperti bahasa asing.
Ringkasan kasus
Bayangkan seorang pembaca bernama awam membaca berita bahwa "transaksi di bursa hari ini ramai". Ia bertanya-tanya: siapa yang menjual, siapa yang membeli, dan bagaimana keduanya bisa bertemu pada harga yang sama? Pertanyaan sederhana ini sering tidak terjawab karena kita terbiasa melihat hasil akhirnya, yaitu angka harga, tanpa memahami proses yang menghasilkannya.
Kasus seperti ini umum terjadi. Pembaca melihat layar penuh angka yang bergerak, lalu menyimpulkan bahwa pasar adalah tempat yang rumit dan penuh tebakan. Padahal, di balik pergerakan itu ada aturan main yang konsisten. Begitu aturan main dipahami, angka-angka tersebut berubah menjadi cerita yang masuk akal, bukan sekadar kebisingan.
Konsep kunci
Mari kita uraikan beberapa istilah yang akan sering muncul. Bursa adalah penyelenggara pasar yang menyediakan sistem agar pesanan beli dan jual dapat bertemu secara teratur. Bursa tidak ikut membeli atau menjual untuk dirinya; ia menyediakan tempat dan aturan, layaknya wasit yang menjaga jalannya pertandingan.
Selanjutnya ada pesanan, yaitu instruksi untuk membeli atau menjual sejumlah efek pada harga tertentu. Pesanan tidak langsung dikirim sendiri oleh investor ke bursa, melainkan melalui anggota bursa, yakni perusahaan efek yang memiliki izin untuk meneruskan pesanan ke sistem perdagangan. Dengan kata lain, investor berbicara kepada perusahaan efek, dan perusahaan efek berbicara kepada bursa.
Inti dari cara kerja bursa adalah pencocokan pesanan. Sistem akan mempertemukan pesanan beli dengan pesanan jual yang harganya sesuai. Ketika harga yang diminta pembeli bertemu dengan harga yang diminta penjual, terjadilah transaksi. Proses ini berlangsung otomatis berdasarkan prioritas tertentu, umumnya harga lebih dahulu, lalu waktu pesanan masuk.
Setelah transaksi terjadi, tahap berikutnya adalah penyelesaian transaksi, yaitu proses serah terima antara efek dan dana. Tahap ini tidak terjadi seketika, melainkan mengikuti siklus penyelesaian yang sudah ditetapkan. Karena itu, kepemilikan resmi tidak berpindah pada detik transaksi, tetapi pada saat penyelesaian selesai. Memahami jeda ini membantu pembaca tidak salah mengira bahwa segalanya terjadi serentak.
Skenario sebaliknya
Untuk menguji pemahaman, ada baiknya membayangkan keadaan sebaliknya: bagaimana jika tidak ada bursa? Tanpa penyelenggara pasar, setiap orang yang ingin menjual harus mencari sendiri pembeli yang cocok, menyepakati harga, lalu memastikan pembayaran dan penyerahan berjalan jujur. Proses itu lambat, mahal, dan rawan sengketa. Keberadaan bursa justru menyederhanakan semua itu menjadi satu sistem yang transparan.
Skenario lain yang perlu ditimbang adalah anggapan bahwa harga di bursa selalu mencerminkan nilai "sebenarnya" sebuah perusahaan. Padahal harga hanyalah titik temu antara apa yang bersedia dibayar pembeli dan apa yang bersedia diterima penjual pada saat itu. Harga bisa dipengaruhi banyak hal, termasuk suasana hati pasar. Karena itu, memahami mekanisme tidak sama dengan bisa menebak arah harga, dan keduanya jangan dicampuradukkan.
Poin pembelajaran
Dari catatan ini, ada beberapa hal yang bisa dibawa pulang. Pertama, bursa berperan sebagai penyelenggara, bukan pihak yang ikut berdagang untuk kepentingannya sendiri. Kedua, investor mengakses pasar melalui anggota bursa, sehingga ada rantai yang jelas dari pesanan hingga sistem. Ketiga, transaksi terjadi melalui pencocokan otomatis berdasarkan prioritas harga dan waktu, lalu diikuti tahap penyelesaian yang punya jeda waktu.
Yang tidak kalah penting, memahami cara kerja bursa adalah fondasi, bukan jalan pintas. Pemahaman ini membuat Anda lebih siap membaca topik lanjutan, seperti indeks dan keterbukaan informasi emiten, tanpa merasa tersesat. Sebagai langkah berikutnya, kami menyarankan membaca catatan tentang indeks agar gambaran tentang pasar menjadi lebih utuh.