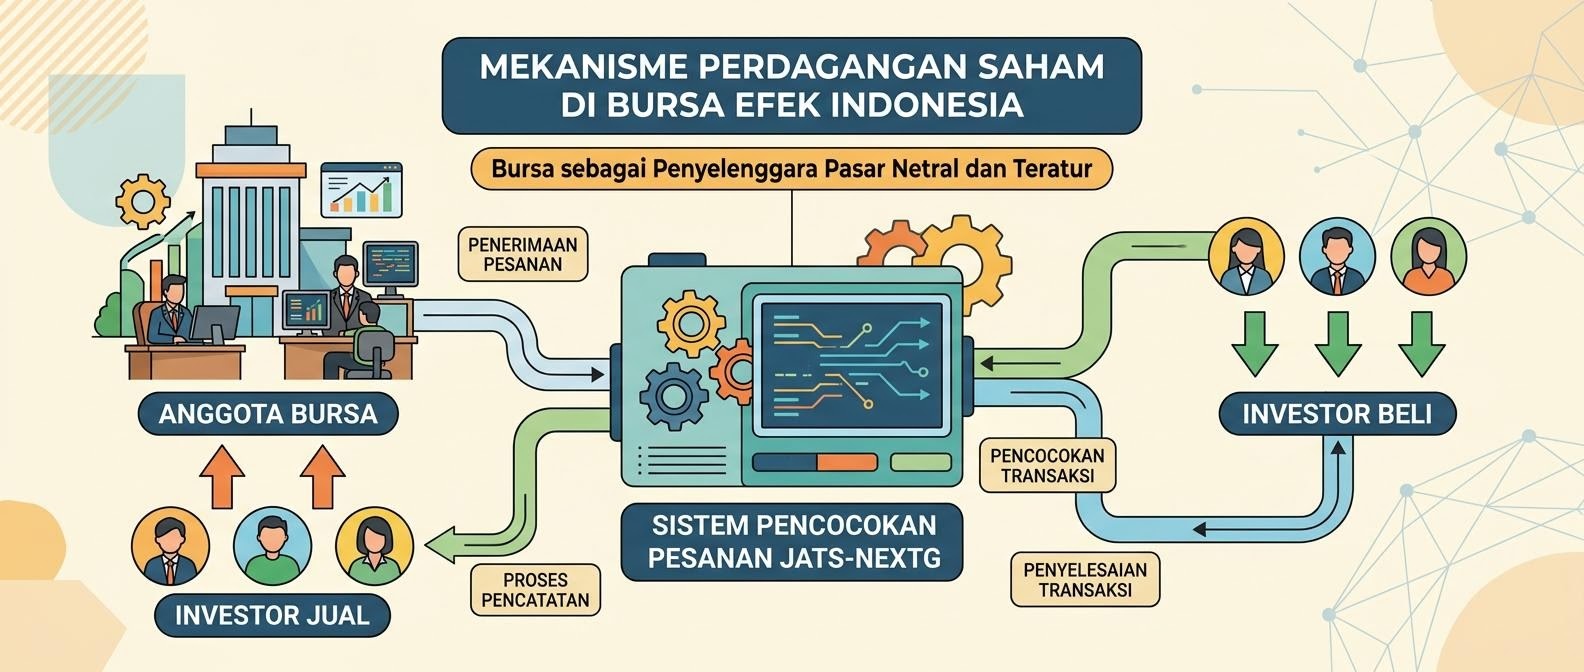
Memahami bursa efek indonesia kerap terasa membingungkan karena ada banyak pihak yang namanya saling mirip dan perannya mudah tertukar. Ada lembaga yang menyelenggarakan pasar, ada lembaga yang mengawasi, dan ada perusahaan yang menjadi pintu masuk investor. Catatan ini mencoba memilah peran masing-masing dan menjelaskan bagaimana mekanisme perdagangan berjalan, agar pembaca dapat membaca berita pasar tanpa salah mengira siapa melakukan apa.
Ringkasan kasus
Bayangkan seorang pembaca bernama Ratih yang baru pertama kali tertarik mempelajari pasar modal. Ia membaca sebuah berita yang menyebut bursa, lalu di paragraf berikutnya menyebut otoritas pengawas, dan di paragraf lain menyebut perusahaan efek tempat ia membuka rekening. Ratih bingung: apakah ketiganya pihak yang sama? Jika harga sebuah saham turun, siapa sebenarnya yang "menggerakkan" angka itu, dan kepada siapa ia harus bertanya bila ada masalah?
Kebingungan Ratih sangat wajar dan banyak dialami pembaca baru. Tiga peran yang berbeda sering muncul berdampingan dalam satu kalimat berita, sehingga terasa seperti satu kesatuan. Padahal masing-masing memiliki tugas yang terpisah: penyelenggara pasar, pengawas, dan perantara. Setelah batas tugas itu jelas, banyak istilah yang tadinya rumit berubah menjadi peta yang mudah diikuti, dan Ratih bisa tahu pertanyaan mana ditujukan ke pihak yang mana.
Konsep kunci
Mari kita pisahkan satu per satu. Bursa adalah penyelenggara pasar; ia menyediakan sistem, papan harga, dan aturan main agar pesanan beli dan jual dapat bertemu secara teratur dan transparan. Bursa tidak ikut membeli atau menjual saham untuk kepentingannya sendiri. Perannya lebih menyerupai pengelola lapangan dan wasit: menyediakan tempat, menetapkan aturan, dan memastikan pertandingan berjalan tertib, bukan menjadi salah satu pemain.
Di atas penyelenggara pasar ada otoritas pengawas, yaitu lembaga yang mengatur dan mengawasi agar seluruh kegiatan di pasar modal mematuhi ketentuan yang berlaku. Pengawasan ini berbeda dari penyelenggaraan. Penyelenggara menjalankan mekanisme harian, sementara pengawas menetapkan kerangka aturan, menilai kepatuhan, dan menindak pelanggaran. Memisahkan dua fungsi ini penting agar pembaca tidak mengira bahwa pengelola pasar sekaligus menjadi pembuat dan penegak seluruh aturan.
Pihak ketiga adalah anggota bursa, yakni perusahaan efek berizin yang menjadi perantara antara investor dan sistem perdagangan. Investor tidak mengirim pesanan langsung ke bursa; ia menyampaikannya melalui anggota bursa, yang kemudian meneruskan instruksi tersebut ke sistem. Dengan kata lain, ada rantai yang jelas: investor berbicara kepada perusahaan efek, dan perusahaan efek berbicara kepada bursa. Rantai inilah yang membuat akses pasar tetap teratur dan dapat ditelusuri.
Bagian inti dari mekanisme adalah sistem lelang. Ketika banyak pesanan masuk, sistem mencocokkan pesanan beli dengan pesanan jual berdasarkan prioritas yang konsisten, umumnya prioritas harga lebih dahulu, kemudian prioritas waktu. Artinya, pesanan dengan harga terbaik dilayani lebih dulu, dan bila ada beberapa pesanan pada harga sama, yang masuk lebih awal mendapat giliran lebih dulu. Transaksi terjadi saat harga yang diminta pembeli bertemu harga yang diterima penjual. Proses ini otomatis dan berlaku sama untuk semua peserta, sehingga tidak ada pihak yang "menentukan" harga secara sepihak.
Skenario sebaliknya
Untuk menguji pemahaman, ada baiknya menimbang anggapan yang keliru. Banyak orang mengira penyelenggara pasar yang menetapkan harga saham, atau bahwa ia ikut berdagang demi keuntungannya sendiri. Anggapan ini tidak tepat. Harga terbentuk dari pertemuan pesanan banyak pihak melalui sistem lelang, bukan ditentukan oleh pengelola sistem. Penyelenggara menyediakan mekanisme dan menjaga ketertibannya, namun titik temu harga adalah hasil interaksi pembeli dan penjual, bukan keputusan satu lembaga.
Kekeliruan lain adalah anggapan bahwa keberadaan bursa atau pengawasan otoritas menjamin hasil bagi investor. Pengawasan bertujuan menjaga ketertiban, keterbukaan, dan kepatuhan aturan, bukan memastikan harga bergerak ke arah tertentu. Demikian pula, perusahaan efek meneruskan pesanan, bukan menjanjikan hasil. Memahami mekanisme membantu kita membaca pasar dengan tenang, tetapi tidak sama dengan bisa menebak arah harga. Kedua hal itu sebaiknya tidak dicampuradukkan agar harapan tetap berpijak pada kenyataan.
Poin pembelajaran
Ada beberapa hal yang bisa dibawa pulang dari catatan ini. Pertama, tiga peran itu terpisah: penyelenggara pasar menyediakan sistem, otoritas mengatur dan mengawasi, dan anggota bursa menjadi perantara investor. Kedua, harga tidak ditetapkan oleh pengelola, melainkan terbentuk melalui sistem lelang yang mencocokkan pesanan berdasarkan prioritas harga lalu waktu. Ketiga, akses investor ke pasar mengikuti rantai yang jelas, sehingga setiap pertanyaan dapat ditujukan ke pihak yang tepat.
Pemahaman ini adalah fondasi, bukan jalan pintas. Dengan peta peran yang jelas, pembaca lebih siap melangkah ke topik lanjutan tanpa merasa tersesat. Sebagai langkah berikutnya, kami menyarankan membaca catatan tentang indeks untuk memahami bagaimana pergerakan pasar diringkas dalam satu angka, lalu catatan tentang keterbukaan informasi emiten agar gambaran tentang pasar menjadi semakin utuh.